Dwa silniki pod jedną banderą. Jak Grupa MAK przekuwa synergię brokera i agencji w architekturę przewagi rynkowej
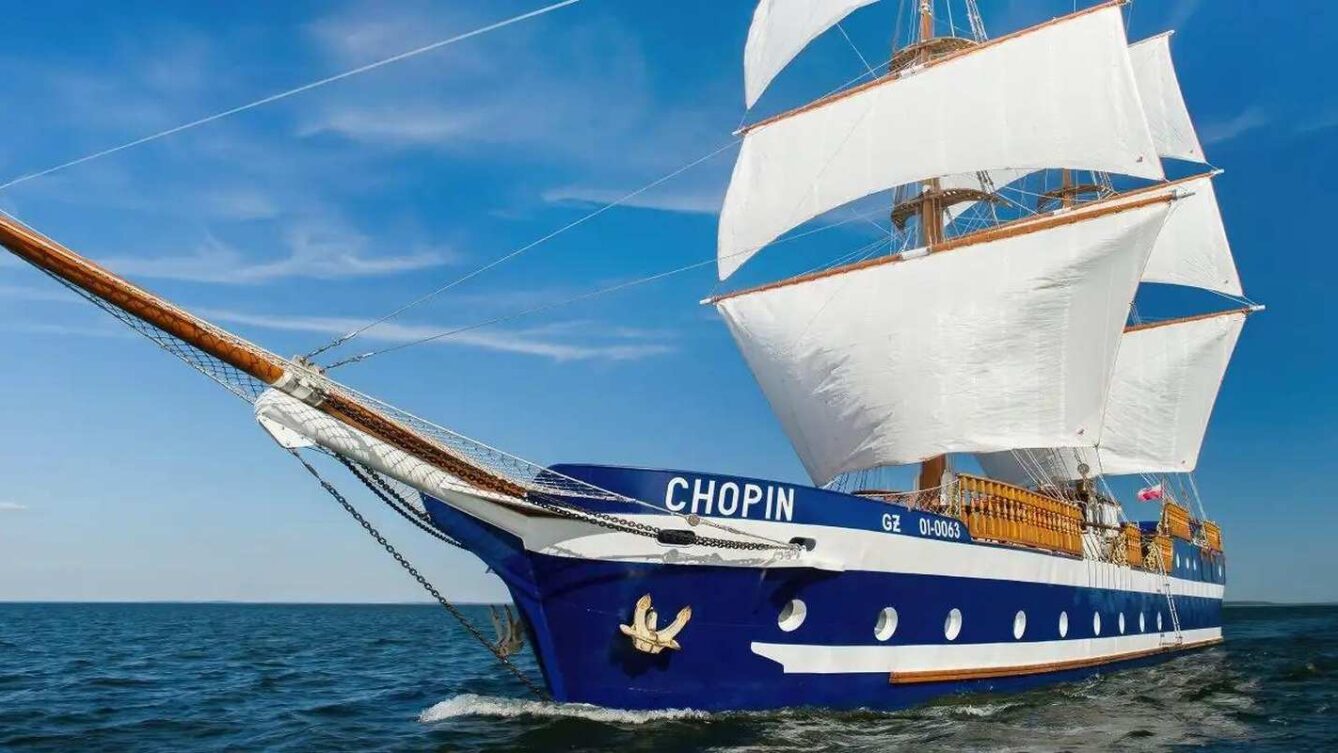
Mikołajki, pokład Chopina i telefon, który weryfikuje wszystko
W świecie dużych ubezpieczeń przełomowe koncepcje rzadko rodzą się w sterylnych salach konferencyjnych lub na slajdach korporacyjnych prezentacji¹. Znacznie częściej krystalizują się na pokładzie żaglowca przecinającego taflę jeziora Mikołajskiego, podczas kuluarowych dyskusji między panelami branżowego kongresu brokerów.
Mikołajki od lat stanowią soczewkę, w której skupia się cały polski rynek pośrednictwa ubezpieczeniowego¹. To tutaj, podczas dorocznego Kongresu Brokerów, w jednym miejscu spotykają się prezesi zakładów ubezpieczeń, brokerzy, reasekuratorzy i menedżerowie największych przedsiębiorstw wspierających branżę ubezpieczeń¹. Ludzie, którzy jeszcze dzień wcześniej toczyli twarde negocjacje o pojemność reasekuracyjną, stawki flotowe i klauzule wyłączeń, następnego dnia wspólnie kreślą scenariusze przyszłości ¹.
Grupa MAK uczyniła ze swojej obecności w Mikołajkach rytuał o wymiarze strategicznym, którego symbolem stał się tradycyjny rejs statkiem Chopin¹. Podczas XXVIII Kongresu Brokerów w 2026 roku na jego pokładzie ponownie zasiedli liderzy zakładów ubezpieczeń, by na zaproszenie gospodarza rozmawiać o bezpieczeństwie obrotu gospodarczego, przetasowaniach rynkowych i architekturze ochrony na nową dekadę¹.
Hasło przewodnie kongresu z 2026 roku – „Skoncentrujmy się na koncentracji. Czy mniej znaczy więcej?” – stanowi idealny punkt wyjścia do zdekodowania fenomenu Grupy MAK¹. W realiach tej organizacji koncentracja nigdy nie oznaczała bowiem mechanicznego skupowania portfeli wyłącznie po to, by dopisać kolejne miliony do tabel rankingowych¹. Oznaczała natomiast cierpliwe, wieloletnie konstruowanie wielowymiarowego ekosystemu, w którym elitarne doradztwo korporacyjne brokera współistnieje z masową siłą dystrybucyjną agencji, multiagencji, sieci partnerskich oraz własnego zaplecza technologicznego i likwidacyjnego¹.
Spotkanie na pokładzie Chopina buduje kapitał relacyjny, ale prawdziwy sens tej rozbudowanej konstrukcji ujawnia się dopiero realnych przykładach¹. W ubezpieczeniach produkt jest obietnicą zapisaną na papierze, której realną wartość poznaje się oceniając przymusowy koszt polisy OC pojazdu¹. O tym ciężarze odpowiedzialności mówi wprost Adam Lewandowski, prezes zarządu należącej do Grupy MAK spółki STBU Brokerzy Ubezpieczeniowi, wspominając sytuację kryzysową po gigantycznym pożarze²:
„Największą różnicę robi nie produkt czy usługa, a człowiek – partner do rozmowy. Często partner dobrze znany, który jest blisko. Ktoś, do kogo klient bez wahania i obaw zadzwoni, żeby powiedzieć: potrzebuję twojej pomocy, bo mam problem. Kilka miesięcy temu dostałem właśnie taki telefon. Po dużym pożarze, który dotknął kilkudziesięciu przedsiębiorców w jednym miejscu, potrzebne było spotkanie. Nie procedura, nie odesłanie do ogólnych warunków – ale ktoś, kto stanie przed grupą przestraszonych ludzi i powie im prawdę o tym, co jest możliwe, a co nie. Kto wysłucha pytań, na które nie ma dobrych odpowiedzi i nie ucieknie za paragrafy. Pojechałem. Nie dlatego, że tak mówi instrukcja obsługi kryzysu. Dlatego, że na tym polega nasza praca – przynajmniej ta jej część, którą uważam za najważniejszą.”²
Organizacja ubezpieczeniowa nowej generacji musi łączyć potęgę kapitałową i technologiczną z bezkompromisową bliskością wobec klienta – niezależnie od tego, czy jest nim państwowy megaprojekt infrastrukturalny, zarząd międzynarodowej korporacji, czy właściciel lokalnej firmy rodzinnej szukający polisy w pobliskim oddziale agencyjnym¹. Tę samą filozofię pełnego zaangażowania od lat definiuje Andrzej Wasilewski, prezes zarządu MAK Ubezpieczenia²:
„Dla nas standardem jest obsługa »od a do z«. Od pierwszego spotkania do samego końca jesteśmy przy kliencie i dla klienta, reagujemy na bieżąco, wspieramy we wdrożeniach, w procesach, w obsłudze, w dokumentacji i w ewentualnym procesie szkodowym. Klienci to widzą i czują, są traktowani nieszablonowo, doceniają to, że mają swojego opiekuna, dedykowany zespół i pełne zaangażowanie tego zespołu. Bierzemy odpowiedzialność za poczucie bezpieczeństwa naszych klientów.”²
Aby jednak obietnica opieki „od A do Z” mogła być realizowana równocześnie dla tysięcy podmiotów o skrajnie różnych potrzebach, pod jedną banderą muszą pracować dwa potężne, wzajemnie napędzające się silniki: broker oraz agencja¹.
Broker jest wizytówką, ale drugi silnik zmienia ekonomię grupy
Dla zewnętrznych obserwatorów sektora korporacyjnego marka MAK to synonim klasycznego, dużego brokera ubezpieczeniowego¹. To zespół wyspecjalizowanych inżynierów ryzyka i negocjatorów, którzy analizują zagrożenia zakładów, strukturyzują programy dla wielotysięcznych flot pojazdów, wdrażają kafeterie benefitów pracowniczych i plasują złożone ryzyka¹. Sprowadzanie Grupy MAK wyłącznie do działalności brokerskiej przypominałoby jednak ocenianie globalnego operatora logistycznego wyłącznie przez pryzmat ciągników siodłowych widocznych na autostradach, z pominięciem zautomatyzowanych hubów magazynowych, systemów telematycznych i gęstej sieci kurierskiej ostatniej mili¹.
Kiedy spojrzy się w głąb struktury przychodowej opublikowanej w Almanachu Brokerów 2026 (prezentującym dane za 2025 rok), wyłania się obraz organizacji o rozbudowanym modelu brokersko-agencyjnym na polskim rynku – dowód wspaniałej architektury dwuśladowej¹. Grupa MAK zajęła w ogólnym zestawieniu trzecie miejsce w Polsce – ustępując jedynie globalnym gigantom, Grupie Marsh oraz Grupie Aon – i utrzymała pozycję bezdyskusyjnego lidera wśród podmiotów z polskim kapitałem¹.
Przychody brokerskie stanowią 50,6% przychodów ogółem Grupy MAK według Almanachu brokerów 2026
Pozostałe 49,4% to różnica między pozycjami raportowanymi w Almanachy brokerow; nie jest to zweryfikowany wynik samych agencji.
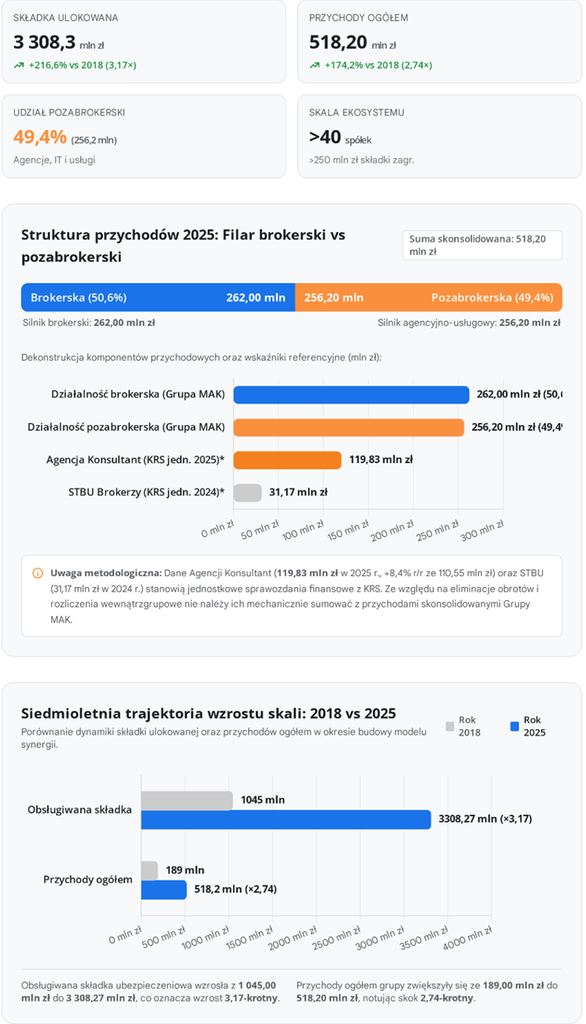
Przychody pozabrokerskie generują niemal połowę wyniku finansowego Grupy MAK. Struktura dwusilnikowa: dynamiczny rozwój filaru agencyjnego stanowi przeciwwagę dla tradycyjnego pośrednictwa brokerskiego.
| Wskaźnik z oryginalnej infografiki | Wartość |
|---|---|
| Składka całkowita | 3 308,3 mln zł |
| Przychody ogółem | 518,20 mln zł |
| Udział pozabrokerski | 49,4% (256,2 mln zł) |
| Działalność brokerska | 262,0 mln zł (50,6%) |
| Przychody poza pozycją brokerską | 256,20 mln zł (49,4%) |
| Agencja Konsultant – KRS 2025 | 119,83 mln zł |
| STBU Brokerzy – KRS 2024 | 31,17 mln zł |
| 2018 → 2025 – składka | 1 045,0 → 3 308,27 mln zł |
| 2018 → 2025 – przychody | 189,0 → 518,2 mln zł |
Zestawienie danych finansowych Grupy MAK za 2025 rok ujawnia dwusilnikową konstrukcję biznesu. Przy obsługiwanej składce przekraczającej 3,3 mld zł działalność ściśle brokerska odpowiada za 50,6% przychodów grupy (262,00 mln zł), podczas gdy pozostałe 49,4% (256,20 mln zł) pochodzi z rozbudowanego ekosystemu pozabrokerskiego, w którym kluczową rolę odgrywają podmioty agencyjne, takie jak Superpolisa Ubezpieczenia czy Agencja Konsultant (119,83 mln zł przychodów jednostkowych netto w 2025 roku).
Analiza danych finansowych ujawnia fundamentalną prawdę o modelu biznesowym grupy¹. Podczas gdy ponad 3,3 miliarda złotych obsługiwanej składki stanowi miarę wolumenu powierzonego przez klientów i siły przetargowej wobec towarzystw ubezpieczeniowych, to struktura samych przychodów grupy (518,20 mln zł) pokazuje źródła kreowania wartości¹. Przychody ściśle brokerskie (262,00 mln zł) odpowiadają za 50,6% wyniku całej organizacji¹. Druga połowa – arytmetycznie aż 256,20 mln zł, czyli 49,4% raportowanych przychodów – jest generowana poza tradycyjnym doradztwem brokerskim¹.
Choć Almanach Brokerów 2026 opiera się na danych ankietowych i rejestrowych, nie prezentując pełnego, zaudytowanego rachunku konsolidacyjnego z wyłączeniami wewnątrzgrupowymi, wniosek ekonomiczny jest bezsporny: działalność pozabrokerska nie jest w Grupie MAK marginalnym dodatkiem wizerunkowym, lecz potężnym, autonomicznym filarem finansowym¹. W tej przestrzeni – obok spółek informatycznych, reasekuracyjnych i likwidacyjnych – kluczową rolę odgrywają podmioty agencyjne i multiagencyjne¹.
Doskonałym potwierdzeniem skali tego segmentu są jednostkowe wyniki finansowe Agencji Konsultant, spółki otwarcie komunikującej swoją przynależność do Grupy MAK i specjalizującej się w masowych, specjalistycznych programach ubezpieczeniowych w kanałach B2C oraz B2B¹. Ze sprawozdania finansowego złożonego do państwowego repozytorium wynika, że sama Agencja Konsultant wypracowała w 2025 roku 119,83 mln zł przychodów netto ze sprzedaży (wobec 110,55 mln zł rok wcześniej)¹. Co równie istotne, dokumentacja rejestrowa KRS wskazuje spółkę MAK Investments jako bezpośredniego właściciela zarówno Agencji Konsultant, jak i spółki Superpolisa Ubezpieczenia¹. Powiązania te były zresztą odnotowywane w Almanachu Brokerów już w 2018 roku, co dowodzi, że symbioza brokera z agencją nie jest doraźnym eksperymentem z ostatniej fali konsolidacji, lecz konsekwentnie realizowaną strategią długoterminową¹.
M.A.K. Ubezpieczenia (KRS 0000030090) wykazała w 2025 r. 110,50 mln zł przychodów netto ze sprzedaży, wobec 119,83 mln zł Agencji Konsultant (KRS 0000374860). Agencja osiągnęła więc o około 9,33 mln zł większą sprzedaż niż jedna spółka brokerska, ale nie niż cała działalność brokerska Grupy MAK.
Prezes Andrzej Wasilewski już w 2021 roku zwracał uwagę, że tożsamość organizacji znacznie wykracza poza tradycyjne ramy tabeli brokerskiej²:
„Podobnie jest w całej Grupie MAK, która jest przecież czymś większym, niż firmy, które są do niej przypisane i wymienione w »Rankingu brokerów«. Z jednej strony to oczywiste, że aplikacje, CRM-y czy reklamowe formaty pomagają nam docierać do klientów. Z drugiej – tak jak nasi klienci, możemy patrzeć we wspólnym kierunku. A ten jest określony bardzo jasno i klarownie.”²
W 2026 roku ta długofalowa konstrukcja przyniosła historyczny przełom, który Andrzej Wasilewski podsumował te wyniki grupy brokersko-agencyjnej porównując się do innych brokerów wprost²:
„Za nami rok, który przyniósł rekordowy niemal 30% przyrost składki, przede wszystkim dzięki znaczącemu wzrostowi segmentu ubezpieczeń majątkowych. Wysokość obsługiwanej przez nas w 2025 składki to 3,3 mld zł – poziom, którego wcześniej nie przekroczył żaden broker na naszym rynku. Podobną dynamikę zakładamy w 2026 i kolejnych latach.”¹⁸
Prawo rozdziału, logika przyciągania: Struktura korzyści z synergii
Zrozumienie, dlaczego połączenie brokera i agencji pod jednym parasolem właścicielskim generuje tak silną dynamikę wzrostu, wymaga najpierw wyraźnego wyznaczenia granic prawnych i operacyjnych¹.
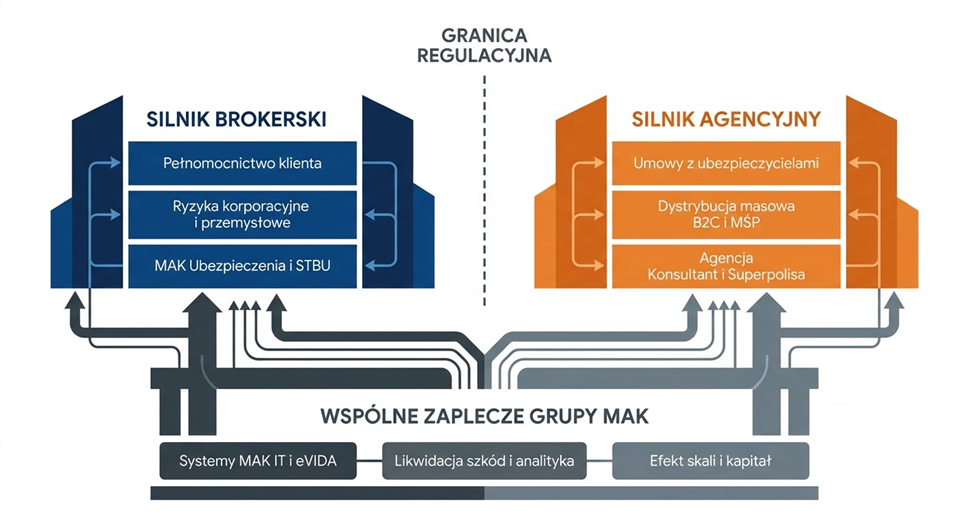
Schemat pierwotny: dwa silniki i zaplecze
Oryginalny schemat przedstawia silnik brokerski (pełnomocnictwo klienta, ryzyka korporacyjne, MAK Ubezpieczenia i STBU), silnik agencyjny (umowy z ubezpieczycielami, dystrybucja masowa B2C/MŚP, Konsultant i Superpolisa) oraz wspólne zaplecze Grupy MAK: systemy MAK IT i eVIDA, likwidację szkód, analitykę i efekt skali kapitału.
W praktyce rynkowej oba te kanały zderzają się z zupełnie inną dynamiką emocjonalną i operacyjną. Broker korporacyjny działa w żywiole nieustannego napięcia pomiędzy wyśrubowanymi oczekiwaniami dużego przedsiębiorstwa a sztywnymi procedurami korporacyjnymi zakładów ubezpieczeń². Tę codzienną walkę na pierwszej linii frontu niezwykle plastycznie opisuje Krzysztof Kudelski z Grupy MAK, który przeszedł na stronę brokerską po dwudziestu latach pracy u ubezpieczyciela²:
„Taki klient będzie mocno naciskał brokera, by ten jeszcze mocniej naciskał na ubezpieczyciela. Broker jest buforem, dzięki któremu ubezpieczyciel tego nie odczuwa. Serie pytań, pomysłów i poleceń klientów broker bierze na siebie. Zdejmuje z ubezpieczyciela odium nacisku oraz niezadowolenia. To on biega obok klienta, uspokaja go, gasi pożary, gdy klient przypomina sobie, że jego umowa właśnie wygasła, a flota musi pilnie wyjechać. Gdyby klient przyszedł prosto do ubezpieczyciela, odbiłby się od ściany. (…) Ubezpieczyciel idzie po linii i nie znosi chaosu. Chaos – ale rozumiany w pozytywnym sensie – to żywioł brokera. Broker działa szybko, kreatywnie, na każdy pomysł klienta potrafi znaleźć rozwiązanie, które da się osadzić w ubezpieczeniach. Jest jak artysta. Zgodnie ze sztuką sięga po to, co ubezpieczeniowcom może wydawać się nieosiągalne.”⁹
Polityka underwritingowa to uzasadniony element zarządzania ryzykiem zakładu.
W tym samym czasie, gdy broker „jak artysta” przez wiele miesięcy szyje na miarę wielowarstwowy program dla koncernu produkcyjnego lub negocjuje warunki dla inwestycji infrastrukturalnej, podmioty agencyjne i multiagencyjne rozwiązują zupełnie inne problemy biznesowe: zapewniają dopasowanie szybkość, dostępność, i dopasowanie underwritingowe klienta do odpowiedniej taryfy, korzystając z rozwiązań dla dealerów lub leasingobiorców, są zapewnia brokerowi konkurencyjne warunki.⁵,⁶
Prowadząc analizę przez strukturę korzyści wynikających z połączenia tych dwóch światów w jednej grupie kapitałowej, można wyodrębnić pięć wzajemnie powiązanych dźwigni efektywności¹.
Pięć filarów synergii
| Filar synergii w Grupie MAK | Mechanizm działania na styku brokera i agencji | Wymierny efekt biznesowy i rynkowy |
|---|---|---|
| 1. Komplementarność pokrycia łańcucha wartości klienta | Broker obsługuje złożone ryzyka korporacyjne głównego inwestora lub grupy transportowej (np. OCIP, duże floty), a sieć agencyjna oferuje produkty dla podwykonawców, mikrofirm i B2C. | Pełna partycypacja w rynku bez martwych stref i bez konfliktu kanałów. |
| 2. Wspólna amortyzacja inwestycji w technologię (MAK IT) | Koszt 40-osobowego zespołu i wielomilionowych nakładów na IT rozkłada się na duży wolumen operacji: eVIDA, web-serwisy i obsługa agencyjna. | Obniżenie jednostkowego kosztu transakcji. |
| 3. Dwukierunkowa osmoza wiedzy rynkowej i szkodowej | Broker posiada wiedzę o flotach i ryzykach, sieć detaliczna ponad 300 placówek i 3000 agentów rejestruje nastroje i wrażliwość cenową. | Wyższa precyzja w projektowaniu programów, lepsze negocjacje, adaptacja oferty. |
| 4. Odporność regulacyjna i back-office | Wspólne zasoby prawne, RODO, KNF, AI Act i procesy rozliczeń służą spółkom brokerskim i partnerom. | Bezpieczeństwo operacyjne i niższe koszty compliance. |
| 5. Zintegrowana asysta szkodowa i human oversight | MSL i eksperci szkodowi MAK nadzorują szkody i decyzje algorytmiczne ubezpieczycieli. | Najwyższy standard obsługi i ochrona interesu klienta. |
DODATKOWY DOWÓD SYNERGII Według publicznego opisu MAK IT system inSure wdrożono w Agencji Konsultant do obsługi polis leasingowych i dealerskich, a rozwiązania MAK IT są wykorzystywane także w części brokerskiej. To konkretny przykład wspólnego zaplecza technologicznego. ⁷
Pierwszy i najważniejszy wymiar tego zestawienia – komplementarność obsługi całych ekosystemów gospodarczych – doskonale widać w dużych procesach inwestycyjnych i logistycznych. Kiedy wielki inwestor realizuje projekt infrastrukturalny lub budowlany, wokół niego operują dziesiątki mniejszych wykonawców, dostawców i jednoosobowych działalności gospodarczych. Na poziomie głównego zamawiającego broker korporacyjny musi rozwiązywać niezwykle złożone dylematy architektoniczne. Tą sytuację pomaga zrozumieć Aleksandra Rzekanowska, dyrektor Departamentu Ubezpieczeń Majątkowych MAK Ubezpieczenia1:
„Duże inwestycje infrastrukturalne angażują wiele firm wykonawczych, podwykonawców oraz wyspecjalizowanych podmiotów, często działających w modelu etapowania i przekazywania frontów robót. W tak skomplikowanych przedsięwzięciach tradycyjny model transferu ryzyka w formule »każdy wykonawca ubezpiecza się sam« okazuje się często niewystarczający. Korzystniejszym rozwiązaniem wydaje się polisa typu Owner Controlled Insurance Program (OCIP). (…) Takie podejście pozwala nie tylko uporządkować strukturę ochrony, lecz także umożliwia bardziej adekwatną wycenę ryzyka i zwiększa potencjał negocjacyjny inwestora.”²
Aleksandra Rzekanowska, „Polisa OCiP jako odpowiedź na złożoność ryzyk w dużych inwestycjach infrastrukturalnych”, Almanach brokerów 2026, s. 20. Opis modelu OCIP nie dowodzi sam przez się współpracy brokera z agencjami przy obsłudze podwykonawców.
Jednocześnie ten sam lokalny podwykonawca, gdy schodzi z wielkiego placu budowy, potrzebuje prostego ubezpieczenia pojedynczego samochodu dostawczego, polisy majątkowej dla swojego warsztatu czy ochrony mieszkania. Dla niego wielomiesięczny proces brokerski byłby nieadekwatny i zbyt kosztowny – on oczekuje sprawnej obsługi od ręki w lokalnej agencji. Posiadając w grupie oba silniki, organizacja nie traci kontaktu z żadnym ogniwem gospodarczego łańcucha. Jak trafnie ujął to prezes STBU Adam Lewandowski, sztuka pośrednictwa polega na nieustannym balansowaniu pomiędzy skrajnymi wymaganiami uczestników rynku²:
„Z szukaniem balansu jest jak z naprężaniem gumki recepturki: gdy rozszerzy się ją za bardzo, pęknie i wystrzeli w twarz. Naciągnięta umiejętnie – będzie utrzymywała wszystko w idealnym porządku. Szukamy cały czas rozwiązań, które należycie zabezpieczają klientów, ale wykraczają poza sprzedaż polisy.”²
Superpolisa, Agencja Konsultant i model Sukcesji: Kapilarna siła lokalności
Aby dostrzec rzeczywisty rozmach agencyjnego skrzydła grupy, wystarczy przyjrzeć się architekturze marki Superpolisa¹. Zgodnie z danymi komunikowanymi przez sam podmiot, jej sieć dystrybucyjna obejmuje ponad 300 oddziałów w całej Polsce oraz współpracuje z ponad 3 tysiącami niezależnych agentów, łącząc sprzedaż w placówkach własnych, franczyzowych i partnerskich z nowoczesnymi kanałami direct. Choć niezależni agenci i partnerzy franczyzowi pozostają odrębnymi przedsiębiorcami, wspólnie tworzą potężny, kapilarny aparat dystrybucyjny docierający do klienta detalicznego oraz sektora MŚP w wielu regionach Polski.
Co niezwykle istotne z punktu widzenia inżynierii korporacyjnej, Superpolisa nie jest monolitem narzucającym jeden sztywny szablon w każdym regionie. W jej orbicie funkcjonują celowo zaprojektowane spółki specjalistyczne i joint ventures, takie jak Superpolisa Como, Superpolisa.pl Pegaz, Superpolisa Multi-Agent Group czy Superpolisa STBU. Ta ostatnia powstała właśnie jako połączenie potencjału wcześniejszej agencji STBU Biuro Ubezpieczeń z technologicznym i produktowym zapleczem Superpolisy – przy czym w materiałach samej spółki wprost wskazano synergię biznesową jako fundament tego aliansu. Specjalizacja Superpolisy STBU w obsłudze klientów indywidualnych oraz małych i średnich firm naturalnie dopełnia korporacyjny profil brokerskiej spółki STBU.
Filozofia łączenia centralnej skali z poszanowaniem lokalnej autonomii i relacji znalazła swoje najpełniejsze odzwierciedlenie również na rynku brokerskim w autorskim projekcie „Sukcesja”, stworzonym przez Grupę MAK. Zamiast agresywnego wchłaniania mniejszych podmiotów i wymazywania ich marek, grupa zaoferowała im dostęp do wspólnego ekosystemu. Mechanizm ten wyjaśnia prezes Andrzej Wasilewski¹⁰:
„Często do dalszego dynamicznego rozwoju firmy potrzebny jest większy partner biznesowy. W Grupie MAK mamy wypracowany model współpracy w takich przypadkach. Chcemy się uzupełniać, a nie diametralnie i rewolucyjnie zmieniać mniejszych graczy. Dołączenie do naszej grupy nie oznacza przejęcia mniejszego podmiotu, unifikacji i wchłonięcia jego zasobów. (…) Stworzyliśmy projekt »Sukcesja«, bo jesteśmy przekonani, że to najlepsza forma współpracy, wsparcia i uzupełniania wzajemnych działań. Cenimy tożsamość firm, chcemy czerpać jak najwięcej z ich pomysłów i sposobów działania. Z naszej strony dajemy dostęp do wiedzy, unikalnego know-how, produktów czy narzędzi. (…) Mniejsze firmy, nie tracąc kontroli nad swoim biznesem, mogą skorzystać z naszego doświadczenia, z siły naszej grupy, z naszego IT, działów back-office i in. Nawiązanie partnerstwa strategicznego z Grupą MAK daje firmom inną pozycję negocjacyjną, diametralnie zmienia ich możliwości.”¹⁰
Waga tego wsparcia operacyjnego i zaplecza back-office rośnie wykładniczo z każdym rokiem za sprawą zaostrzającego się otoczenia regulacyjnego. Kolejne administracyjne obciążenia i papierkowe wytyczne nadzorcze sprawiają, że samotne funkcjonowanie na rynku staje się dla mniejszych agencji i firm brokerskich coraz trudniejsze do udźwignięcia kosztowo. Zwraca na to uwagę Ewa Siniarska-Parkot, członek zarządu MAK Ubezpieczenia:
„Dla pośredników, którzy myślą długoterminowo i stawiają na jakość – to jest moment, by zabłysnąć. Regulacje odfiltrują rynek, a najlepsi wejdą na wyższy poziom. Skuteczna analiza potrzeb klienta, dobrze dobrane produkty i pełna dokumentacja nie tylko spełniają wymogi regulacyjne, ale również podnoszą jakość doświadczeń klientów, zwiększają szanse na długoterminowe relacje i cross-selling. Jednak dla części pośredników ubezpieczeniowych nowe rekomendacje KNF mogą stanowić poważne wyzwanie biznesowe, operacyjne, a w niektórych przypadkach – egzystencjalne. Mniejsi, niezależni pośrednicy mogą mieć trudności z wdrożeniem wszystkich rekomendacji – ze względów finansowych i operacyjnych.”8,10
Właśnie w tym miejscu ujawnia się głęboka racjonalność ekonomiczna dużej grupy kapitałowej brokersko-agencyjnej: koszty dostosowania regulacyjnego, bezpieczeństwa informacji, audytów prawnych i zaawansowanej infrastruktury IT ponoszone są w skali całej organizacji, chroniąc poszczególne ogniwa – zarówno brokerskie, jak i agencyjne – przed przeciążeniem administracyjnym i zapewniając skuteczne pokrycie dowodowe dla potencjalnie każdej wydumanej regulacji.
Fundusz Wsparcia Kredytobiorców 2026. Nawet 120 tys. zł na spłatę kredytu
Technologia jako układ krwionośny: Od eVIDA i web-serwisów po nadzór nad AI
Przez dekady o przewadze na polskim rynku pośrednictwa decydowały wyłącznie notes z telefonami, osobisty urok i doświadczenie negocjacyjne. Z tego powodu sercem technologicznym całego ekosystemu stała się wyspecjalizowana spółka MAK IT. Skala inwestycji technologicznych w Grupie MAK jest bezpośrednią pochodną wielkości całej organizacji – pojedynczy średni broker lub średnia agencja nigdy nie mogłyby pozwolić sobie na utrzymywanie własnego, 40-osobowego zespołu inżynieryjno-programistycznego ani na inwestowanie rzędu 10 milionów złotych rocznie w autorskie oprogramowanie. Jak podkreślał prezes Andrzej Wasilewski¹¹,¹²:
„Nie oszukujmy się, być online to nie kwestia wyboru. Dzisiaj to konieczność. (…) Bez wykorzystania technologii nie da się też rozbudowywać swojego biznesu. W Grupie MAK wiemy to doskonale. Nie przez przypadek ważne miejsce w naszej strukturze zajmuje spółka MAK IT, kolejny rok z rzędu inwestujemy ok. 10 mln zł w szeroko rozumiane rozwiązania IT. Nie przez przypadek setki tysięcy pracowników przystępuje za naszym pośrednictwem do ubezpieczeń grupowych i programów zdrowotnych, wypełniając e-deklarację. Ale na pewno da się znaleźć w tym wszystkim balans. Bo MAK IT to nie komputery, ale ludzie, którzy potrafią je świetnie wykorzystywać.”¹¹,¹²
Cztery lata później, w obliczu rewolucji sztucznej inteligencji i eskalacji zagrożeń cyfrowych, Andrzej Wasilewski uzupełnił tę diagnozę o nowy wymiar12:
„Mamy świadomość, że DNA naszych czasów to m.in. zagrożenia cybernetyczne. Dlatego współtworzymy największe na polskim rynku polisy dotyczące cyber-ryzyk. W MAK IT zbudowaliśmy innowacyjny, 40-osobowy zespół, dzięki któremu jesteśmy gotowi na wyzwania, w tym te związane ze sztuczną inteligencją.”²
Jak ta technologiczna synergia działa w praktyce na styku wielkich wolumenów i specjalistycznego doradztwa? Pierwszym sztandarowym przykładem jest platforma eVIDA, stworzona do kompleksowej cyfryzacji ubezpieczeń grupowych i benefitów pracowniczych. Robert Grabowski, wiceprezes zarządu MAK Ubezpieczenia, wskazuje na bezpośrednie przełożenie tego systemu na pozycję rynkową grupy:
„Przy dzisiejszym tempie prowadzenia biznesu, broker ubezpieczeniowy XXI wieku wygrywa nie tylko dobrze przygotowaną ofertą, ale szybkością i kompleksowością obsługi klienta. Nowoczesne narzędzia IT są tu kluczem do sukcesu, dlatego w Grupie MAK, jako jedni z pierwszych na rynku, postawiliśmy na cyfryzację i budowanie własnych unikalnych rozwiązań informatycznych. (…) Nasza aplikacja e-Vida pozwala klientom i ich pracownikom i współpracownikom na dostęp do programów grupowych różnych ubezpieczycieli w jednym systemie. Cały proces wyboru, przystąpienia i zawarcia ubezpieczenia grupowego przez pracownika, zajmuje najwyżej kilka minut. (…) Stworzona specjalnie na potrzeby klientów Grupy MAK aplikacja e-Vida już dziś obsługuje ponad 150 tys. pracowników i współpracowników najbardziej liczących się na polskich oraz międzynarodowych rynkach firm.”10
Wdrożenie tak masowego narzędzia w modelu brokerskim wymagało niezwykle precyzyjnego połączenia inżynierii informatycznej z architekturą prawną, na co zwraca uwagę Wojciech Semmerling, dyrektor odpowiadający w MAK za ubezpieczenia na życie i osobowe:
„Brokerzy są jedynymi uprawnionymi do wykonywania dystrybucji ubezpieczeń w imieniu i na rzecz klienta. Samo w sobie otwiera nam to szerokie pole do działania i rozwoju, a w połączeniu z technologią jesteśmy w stanie oferować klientom innowacyjne i jednocześnie dostosowane do obowiązujących aktów prawnych rozwiązania. (…) Projektując nasze rozwiązania, zwracamy uwagę na oszczędność czasu pracodawcy, ale przede wszystkim na zabezpieczenie jego obowiązków wynikających z przepisów prawa.”
Czy El Niño wpłynie na ubezpieczenia nad Odrą?
W 2026 roku architektura spójnego systemu ubezpieczeniowego ta poszła jeszcze dalej, integrując system eVIDA z zewnętrznymi platformami kafeteryjnymi, co wyjaśnia Joanna Wittmeyer, dyrektor Departamentu Ubezpieczeń i Benefitów Pracowniczych MAK²:
„Integracja systemu MAK Ubezpieczenia eVida z PB [platformami benefitowymi] pozwala tworzyć rozwiązania eliminujące duplikację systemów w organizacji. (…) Połączenie PB z systemem grupy MAK wspiera optymalizację kosztów – efekt skali daje dostęp do usług w lepszych cenach i umożliwia precyzyjne zarządzanie budżetem. (…) Jedna platforma integruje wielu dostawców, upraszcza rozliczenia, odciąża HR i pozwala skupić się na zarządzaniu strategicznym.”
Joanna Wittmeyer, Almanach brokerów 2026, s. 12. Opisane przez autorkę korzyści integracji eVIDA z platformami benefitowymi.
Drugi pomost technologiczny łączy świat korporacyjny z masową, natychmiastową sprzedażą transakcyjną w segmencie leasingowym, dealerskim i komunikacyjnym – a więc dokładnie tam, gdzie procesy przypominają specyfikę pracy sieci agencyjnej i multiagencyjnej. Mechanizm ten odsłania Jacek Surmacz, dyrektor Departamentu Programów Leasingowych i Pakietów Dealerskich MAK:
„Kilka lat temu grupa MAK podjęła decyzję o potężnej inwestycji w rozwój własnych, autorskich systemów IT skoncentrowanych na kompleksowej obsłudze programów ubezpieczeniowych firm leasingowych. (…) Dzięki temu przedstawiciele handlowi spółki leasingowej, kalkulując ofertę finansowania poprzez połączenie z naszym systemem informatycznym, mogą szybko otrzymać składkę ubezpieczeniową i od razu przedstawić ofertę ubezpieczenia podczas spotkania z klientem, a następnie przekazać mu dokumenty ubezpieczeniowe. Cały proces jest zdigitalizowany. (…) W przypadku ubezpieczeń komunikacyjnych ok. 2 lat temu podjęliśmy decyzję o przejściu na połączenia naszego systemu IT z systemami kluczowych TU na rynku polskim, na zasadzie web serwisu, czyli wykorzystaniu do kalkulacji składki ubezpieczeniowej taryfy dynamicznej. Dzięki temu klient od razu otrzymuje składkę adekwatną do własnej historii szkodowej. Nasze systemy są uniwersalne i łatwo je dostosować do bardzo specyficznych wymagań każdego kontrahenta.”¹¹
Jacek Surmacz, „Najważniejsze są systemy”, Almanach brokerów 2021, s. 14. Chronologia typu „około 2 lat temu” odnosi się do daty wypowiedzi (2021), a nie do roku 2026. ¹¹
Choć systemy dla brokera korporacyjnego, doradcy leasingowego i agenta w placówce Superpolisy pełnią odmienne funkcje frontowe, czerpią z tego samego rezerwuaru kompetencji architektonicznych MAK IT: umiejętności budowania bezpiecznych interfejsów API, web-serwisów, taryfikatorów i automatycznych rozliczeń. Współdzielenie kompetencji technologicznych najlepiej udokumentować konkretnym przykładem: MAK IT publicznie opisała wdrożenie platformy inSure w Agencji Konsultant, między innymi do obsługi polis leasingowych i dealerskich, a także wykorzystanie jej rozwiązań w działalności brokerskiej MAK.⁷
Co więcej, w 2026 roku technologia i skala pozwalają Grupie MAK pełnić jeszcze jedną, zupełnie nową funkcję: tarczy chroniącej klienta przed bezdusznym automatyzmem algorytmów zakładów ubezpieczeń. W dobie wejścia w życie unijnego rozporządzenia AI Act, Joanna Termińska, dyrektor Departamentu Likwidacji Szkód MAK, definiuje tę przełomową rolę:
„Wykorzystanie sztucznej inteligencji dynamicznie zmienia rynek ubezpieczeń. Algorytmy analizują dokumentację, rozpoznają uszkodzenia i wspierają decyzje o wypłacie odszkodowań. Automatyzacja przyspiesza procesy i ogranicza koszty, ale rodzi też ryzyka – zwłaszcza gdy systemy zaczynają wpływać na prawa majątkowe klientów. (…) W tym kontekście rola Grupy MAK ulega zmianie. Jako broker stajemy się realizatorem zasady human oversight, co oznacza, że przestajemy być wyłącznie pośrednikiem, a stajemy się elementem systemu kontroli AI. Grupa MAK wdraża modele human in the loop, w których decyzje algorytmiczne podlegają kontroli eksperta. W praktyce oznacza to także ochronę klienta przed automatycznymi decyzjami, błędami algorytmów oraz brakiem transparentności.”¹⁴
Joanna Termińska, „AI w likwidacji szkód – automatyzacja pod nadzorem”, Almanach brokerów 2026, s. 19.
Komentarz redakcji: Należy odróżnić opisany kierunek i deklarowane wdrażanie modeli human-in-the-loop od potwierdzonej kontroli systemów AI należących do zakładów ubezpieczeń.
Systemowy błąd czy wyrachowany model biznesowy? Wyrok sądu obnaża patologie polskiego e-commerce’u
Skala, która zmienia rozmowę z rynkiem: Od imperium komunikacyjnego po CPK i rynki zagraniczne
Siła negocjacyjna pośrednika ubezpieczeniowego nie wynika wyłącznie z wielkości pojedynczego kontraktu, lecz z szerokości i głębi relacji z całym rynkiem ubezpieczeniowym. Organizacja, która z jednej strony kontroluje miliardowe wolumeny korporacyjne, a z drugiej dysponuje potężnymi spółkami dystrybucji masowej, prowadzi z zarządami towarzystw ubezpieczeniowych rozmowę na zupełnie innym poziomie partnerstwa.
Największym wolumenowo obszarem działalności Grupy MAK pokazującym obraz tej synergii są ubezpieczenia komunikacyjne. Dane z Almanachu Brokerów 2026 pokazują, że w 2025 roku Grupa MAK obsługiwała w segmencie komunikacyjnym składkę o wartości niemal 1,89 mld zł, co stanowi około 57% całego portfela grupy.
Wgląd w strukturę tego wolumenu ujawnia, jak ściśle zazębiają się kompetencje wewnątrz grupy. W ramach blisko 1,89 mld zł składki komunikacyjnej aż 997,25 mln zł przypada na programy leasingowe i pakiety dealerskie, a 441,92 mln zł na klasyczne floty korporacyjne.
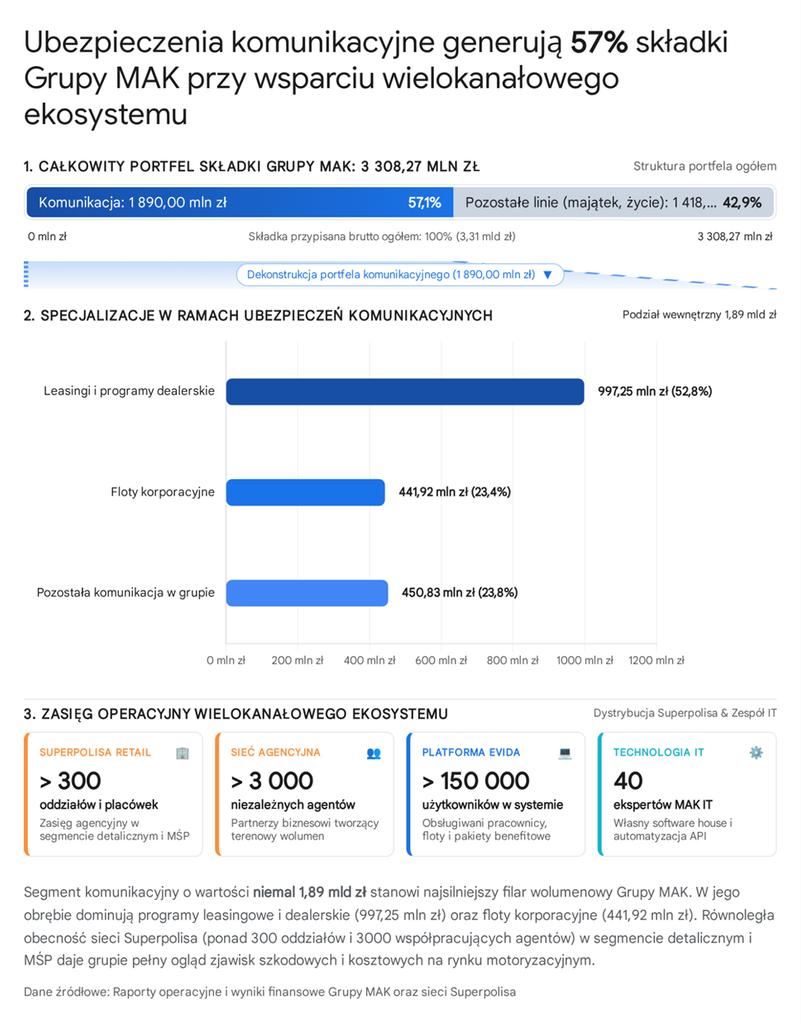
Ubezpieczenia komunikacyjne generują 57% składki Grupy MAK przy wsparciu wielokanałowego ekosystemu.
| Oryginalny element | Wartość na infografice |
|---|---|
| Składka ogółem Grupy MAK | 3 308,27 mln zł |
| Komunikacja | 1 890,00 mln zł (57,1%) |
| Pozostałe linie | 1 418,32 mln zł (42,9%) |
| Leasingi i programy dealerskie | 997,25 mln zł |
| Floty korporacyjne | 441,92 mln zł |
| Pozostała komunikacja | 450,83 mln zł [oryginalny wynik] |
| Superpolisa detal | ponad 300 oddziałów |
| Sieć agencyjna | ponad 3 000 agentów |
| Platforma eVIDA | ponad 150 000 użytkowników |
| Technologia IT | 40 ekspertów MAK IT |
Oba te światy brokerski i agencyjny – choć obsługiwane przez odrębne podmioty – zderzają się dokładnie z tymi samymi procesami makroekonomicznymi: inflacją cen części zamiennych, rosnącymi stawkami roboczogodzin w warsztatach, starzeniem się parku samochodowego oraz ewolucją oczekiwań wobec assistance. O tym, jak integracja kolejnych spółek wzmacnia ten potencjał, mówi Adam Mazgaj, dyrektor Departamentu Ubezpieczeń Komunikacyjnych MAK⁵:
„Rynek ubezpieczeń komunikacyjnych dynamicznie się zmienia, a oczekiwania klientów rosną z roku na rok. W Grupie MAK odpowiadamy na te wyzwania poprzez ścisłą współpracę spółek i konsekwentne budowanie wartości opartej na lokalności. Integrując kompetencje MAK Ubezpieczenia, STBU, FST czy Maxima Fides, tworzymy spójny ekosystem, który pozwala nam działać szybciej, efektywniej i bliżej potrzeb rynku. Kluczowym elementem tej strategii jest local content – realna obecność w regionach, znajomość specyfiki lokalnych rynków oraz partnerskie relacje z brokerami i klientami. (…) Synergia w ramach grupy przekłada się na konkretne korzyści: szerszy zakres usług, większą dostępność rozwiązań oraz wyższą jakość obsługi.”
Zwieńczeniem tej wieloletniej budowy kompetencji stał się wybór konsorcjum MAK i Howden w 2025 roku do ubezpieczenia kluczowej części inwestycji Centralnego Portu Komunikacyjnego (CPK), obejmującej terminal oraz pas startowy, co stanowi rynkowy dowód na zdolność polskiego podmiotu do współprowadzenia najbardziej złożonych projektów infrastrukturalnych w Europie Środkowej.
Nord Stream po wojnie? Komisja Europejska: rosyjski gaz nie wróci do UE
Granice mierzalności i sprawdzian pod jedną banderą
Analizując architekturę Grupy MAK z perspektywy rygoru ekonomicznego, należy wyraźnie oddzielić udokumentowane fakty strukturalne od obszarów wymagających wewnętrznej weryfikacji operacyjnej. Publicznie dostępne dane z Almanachu Brokerów 2026 oraz rejestrów KRS bezspornie dowodzą ogromnej skali wpływu wyniku agencyjnego na rezultat finansowy prezentowany w Almanachu Brokerów 2026 jako rezultat brokerski. Pełny, ekonometryczny pomiar wewnętrznej synergii wymagałby jednak wglądu w dane zarządcze, których żadna niepubliczna grupa kapitałowa nie raportuje na zewnątrz: jaki jest dokładny udział wzrostu organicznego w stosunku do akwizycji, o ile procent wspólne systemy IT obniżają jednostkowy koszt wystawienia polisy w sieci agencyjnej i jak bardzo poprawiają przepływ danych, jak bardzo wspólne systemy ułatwiają korzystanie z tych samych danych.
Na końcu tej wielopoziomowej układanki – ponad miliardami złotych składki, czterdziestoma spółkami zależnymi, integracjami API i algorytmami sztucznej inteligencji – zawsze pozostaje bowiem pierwiastek ludzki, którego nie da się zadekretować w arkuszu kalkulacyjnym. Najcelniej tę nadrzędną prawdę o przyszłości rynku ubezpieczeń podsumowuje Adam Lewandowski, prezes STBU²:
„Dlatego rola brokera przesuwa się w stronę doradcy od niepewności. Kogoś, kto mówi: »możemy przewidzieć ryzyko« – zamiast: »zajmiemy się szkodą po fakcie«. (…) Nowy broker to nie tylko cyfrowy »haker« i nie tylko »sprzedawca z misją«.”¹²
Kiedy podczas Kongresu Brokerów w Mikołajkach statek Chopin odbija od nabrzeża, na jego pokładzie widać jak na dłoni, że rynek ubezpieczeń jest naczyniem połączonym. Zakłady ubezpieczeń potrzebują sprawnych i masowych kanałów dystrybucji, brokerzy potrzebują relacji, agenci potrzebują niezawodnych systemów i szerokiej półki produktowej, a klienci potrzebują pewności, że po drugiej stronie słuchawki stoi człowiek obdarzony realną sprawczością wykorzystania tej spiętej infrastruktury zależności.
Grupa MAK zbudowała swoją pozycję na przecięciu tych wektorów. Jej prawdziwą przewagą konkurencyjną nie jest sama liczba czterdziestu logotypów w strukturze właścicielskiej, lecz udowodniona zdolność do zestrojenia dwóch potężnych silników – doradztwa brokerskiego i dystrybucji agencyjnej – w jeden organizm, który pod wspólną banderą płynie znacznie dalej i bezpieczniej, niż którakolwiek z tych spółek mogłaby dopłynąć w pojedynkę. Grupa MAK pokazuje, że rozwój dużego pośrednika nie musi oznaczać wyboru pomiędzy skalą brokerską a dystrybucją agencyjną. Wyniki Almanachu i dane spółek potwierdzają to rozumienie, rozmiar obu obszarów, a publiczne przykłady technologii i partnerstw wskazują na realne możliwości komplementarnego działania. Najciekawsza przewaga MAK tkwi w przedsiębiorczej zdolności rozwijania różnych specjalizacji w ramach jednej rodziny biznesowej ubezpieczeń spiętej w kokon synergii brokera i agenta – nie w samej liczbie spółek. Czy inne firmy brokerskie podążą tą drogą sukcesu idąc w jej ślady aby w przyszłości również móc powiedzieć o historycznym przełomie?
Lista źródeł:
1. Miesięcznik Ubezpieczeniowy. (2026). Almanach brokerów 2026: Local content i międzynarodowa siła (nr 5/2026; s. 3, 12, 14, 19–20, 38–39). https://miesiecznikubezpieczeniowy.pl/mu/MU_almanach2026.pdf
2. MAK Ubezpieczenia. (2026, 3 czerwca). Pod pełnymi żaglami. Tradycyjny rejs Grupy MAK podczas Kongresu Brokerów w Mikołajkach. https://makubezpieczenia.pl/pod-pelnymi-zaglami-tradycyjny-rejs-grupy-mak-podczas-kongresu-brokerow-w-mikolajkach/
3. AnalizaFirm.pl. (2026). Agencja Konsultant, KRS 0000374860: Dane finansowe za 2025 rok (przychody ze sprzedaży 119,83 mln zł; zysk netto 1,24 mln zł). Dane pochodzące z RDF KRS. https://analizafirm.pl/firma/0000374860/agencja-konsultant
4. Nipli.pl. (2026). M.A.K. Ubezpieczenia sp. z o.o., KRS 0000030090: Dane finansowe za 2025 rok (przychody netto ze sprzedaży 110,50 mln zł). Dane z RDF KRS. https://nipli.pl/firma/m-a-k-ubezpieczenia-0000030090
5. Superpolisa. Kim jesteśmy. Charakterystyka sieci i modeli dystrybucji (40 ubezpieczycieli, ponad 300 oddziałów, ponad 3 tys. agentów). https://superpolisa.pl/o-nas/
6. Superpolisa. Superpolisa STBU. Historia i model współpracy agencyjnej. https://superpolisa.pl/superpolisa-stbu/
7. MAK IT. About us / Zrealizowane projekty. Wdrożenie inSure w Agencji Konsultant, rozwiązania dla spółek Grupy MAK. https://makit.pl/pl/about-us/
8. MAK Ubezpieczenia. O nas. Struktura grupy, kluczowe specjalizacje oraz historia rozwoju. https://makubezpieczenia.pl/o-nas/ Andrzej Wasilewski, Almanach brokerów 2023, s. 38.
9. Miesięcznik Ubezpieczeniowy. (2019). Almanach brokerów 2019 (K. Kudelski, „Po drugiej stronie”, s. 60). https://miesiecznikubezpieczeniowy.pl/mu/MU_almanach2019.pdf
10. Miesięcznik Ubezpieczeniowy. (2024). Almanach brokerów 2024 (m.in. A. Wasilewski, „Sukcesja – nowe otwarcie i strategiczna współpraca”, s. 38; wypowiedzi ekspertów MAK o eVIDA, s. 38–39). https://miesiecznikubezpieczeniowy.pl/mu/MU_almanach2024.pdf
11. Miesięcznik Ubezpieczeniowy. (2021). Almanach brokerów 2021 (J. Surmacz, „Najważniejsze są systemy”, s. 14; A. Wasilewski, „O człowieku w nieludzkich czasach”, s. 45). https://miesiecznikubezpieczeniowy.pl/mu/MU_almanach2021.pdf
12. Miesięcznik Ubezpieczeniowy. (2025). Almanach brokerów 2025 (m.in. A. Lewandowski, „Brokerska (r)ewolucja w świecie nieciągłości”, s. 40). https://miesiecznikubezpieczeniowy.pl/mu/MU_almanach2025.pdf
13. Sejm Rzeczypospolitej Polskiej. (2017, z późn. zm.). Ustawa z dnia 15 grudnia 2017 r. o dystrybucji ubezpieczeń (w szczególności art. 25 i 30; tekst obowiązujący ustalić na dzień publikacji). https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=WDU20170002486
14. Parlament Europejski i Rada Unii Europejskiej. (2024). Rozporządzenie (UE) 2024/1689 w sprawie ustanowienia zharmonizowanych przepisów dotyczących sztucznej inteligencji (AI Act). https://eur-lex.europa.eu/eli/reg/2024/1689/oj
15. Howden Polska. (2025, 3 grudnia). Będziemy brokerem dla Centralnego Portu Komunikacyjnego. https://www.howdengroup.com/pl-pl/bedziemy-brokerem-dla-centralnego-portu-komunikacyjnego
16. MAK Ubezpieczenia. (2025). Usługi brokerskie dla firm leasingowych [broszura PDF; opis platformy inSure]. https://makubezpieczenia.pl/wp-content/uploads/2025/10/MAK-leasing-online-2025.pdf
17. MAK IT. (b.d.). O firmie MAK IT. Profil działalności i deklarowana wielkość zespołu. https://makit.pl/pl/
18. Andrzej Wasilewski, „Szansa dla polskich brokerów”, Almanach brokerów 2026, s. 38.
Leczenie raka prostaty metodą IRE. Nowy zabieg w Szpitalu Carolina
Afera MyDr. Polacy dostają SMS-y z alarmem o wycieku ich danych!

Czytaj więcej